Freiwillige Prämie, faire Verteilung: Warum der Mindestlohn kein Ausschlussgrund ist
Wer eine freiwillige Leistung nach eigenen Regeln verteilt, braucht für jeden Ausschluss einen Grund, der zum Zweck der Leistung passt. Das BAG hat das am 30. September 2026 für Mindestlohnempfänger klargestellt.
Eine Prämie ist freiwillig, also darf man sie so verteilen, wie man will. Dieser Gedanke steckt in vielen Betrieben, und er ist zu kurz gegriffen. Das Bundesarbeitsgericht hat am 30. September 2026 ein Urteil verkündet, das zeigt, wo die Grenze liegt: Wer Beschäftigte von einer freiwilligen Leistung ausnimmt, muss dafür einen Grund haben, der zum Zweck der Leistung passt.
Was das Gericht entschieden hat
Es ging um das Urteil vom 30. September 2026 unter dem Aktenzeichen 10 AZR 62/26. Der Kläger arbeitet als Servicekraft in Vollzeit. Bis September 2022 verdiente er 10,56 Euro brutto je Stunde, ab dem 1. Oktober 2022 stieg sein Lohn durch die Erhöhung des Mindestlohns auf 12 Euro.
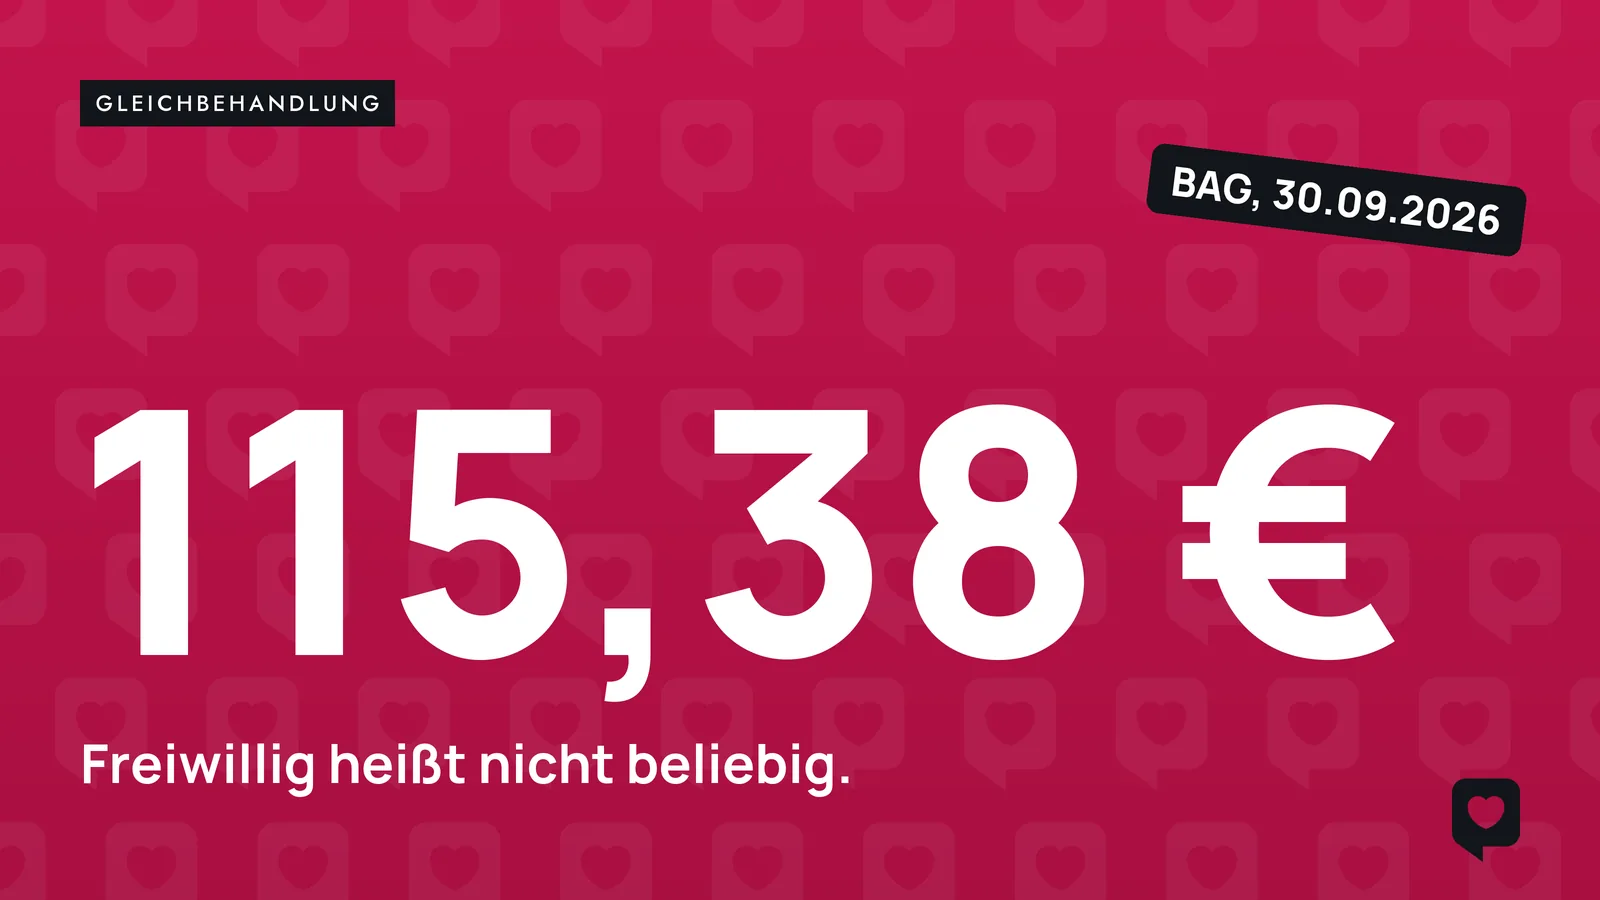
Der Arbeitgeber hatte seiner Belegschaft in einer Gesamtzusage, also einer allgemeinen Zusage an alle, ab November 2022 eine Inflationspauschale versprochen: 115,38 Euro netto im Monat, 26 Monate lang, Teilzeitkräfte anteilig. Ausgenommen waren Beschäftigte, die am Stichtag 30. September 2022 weniger als 11,49 Euro je Stunde oder mehr als 4.000 Euro brutto im Monat verdienten. Sie erhielten einmalig 250 Euro. Der Betriebsrat hatte dieser Verteilung formlos zugestimmt.
Der Arbeitgeber begründete den Ausschluss damit, dass Beschäftigte mit gestiegenem Mindestlohn weniger ausgleichsbedürftig seien. Die Vorinstanzen folgten dem. Das Bundesarbeitsgericht nicht: Die Revision des Klägers hatte Erfolg. Der Ausschluss sei sachlich nicht gerechtfertigt und verstoße gegen den arbeitsrechtlichen Gleichbehandlungsgrundsatz.
Die Begründung in der Pressemitteilung hat zwei Schritte. Erstens widerspreche der Ausschluss den Wertungen des Mindestlohngesetzes, das Geringverdienern einen Mindestschutz und die Teilhabe am gesellschaftlichen Leben sichern soll. Zweitens war die steuerfreie Inflationsausgleichsprämie nach § 3 Nr. 11c EStG als Leistung gedacht, die zusätzlich zum ohnehin geschuldeten Arbeitslohn fließt. Bei Mindestlohnempfängern ist dieser Lohn der gesetzliche Mindestlohn. Eine Erhöhung des Mindestlohns kann deshalb nicht als Ersatz für die Prämie gelten.
Wir stützen uns auf die Pressemitteilung und den Bericht von Haufe Personal. Die schriftlichen Urteilsgründe haben wir nicht ausgewertet.
Der Maßstab reicht weiter als die Prämie
Das Gericht formuliert den Maßstab allgemein: Wer eine freiwillige Leistung nach eigenen Verteilungsregeln gewährt, muss die Gruppen so bilden, dass niemand aus sachfremden oder willkürlichen Gründen leer ausgeht. Die Unterscheidung muss zum Zweck der Leistung passen und darf höherrangigen gesetzlichen Wertungen nicht widersprechen.
Das lässt sich auf vieles übertragen, was in Softwareunternehmen üblich ist: Einmalzahlungen, Jahresendprämien, Zuschüsse zu Hardware, Fortbildung oder Mobilität. Ob ein Ausschluss trägt, hängt jeweils am Zweck. Ein Stichtag oder eine Wartezeit kann sachlich begründbar sein, wenn sie zum Zweck der Leistung passt. Der Verweis darauf, dass jemand ohnehin mehr oder weniger verdient, trägt nach diesem Urteil jedenfalls dann nicht, wenn er an die Mindestlohnerhöhung anknüpft. Die Zustimmung des Betriebsrats änderte im entschiedenen Fall nichts am Ergebnis.
Auch wenn in Ihrem Haus kaum jemand Mindestlohn verdient, etwa bei Aushilfen oder im Büroservice: Der Maßstab gilt für jede Gruppe, die Sie bei einer freiwilligen Leistung herausnehmen. Zur Obergrenze von 4.000 Euro, die im Fall ebenfalls Teil der Regel war, enthält die Pressemitteilung nichts. Sie war nicht Streitgegenstand.
Und wenn Sie selbst eine Prämie gezahlt haben?
Die steuerfreie Inflationsausgleichsprämie gab es nur für Leistungen vom 26. Oktober 2022 bis zum 31. Dezember 2024, bis zu 3.000 Euro (§ 3 Nr. 11c EStG). Haben Sie damals Gruppen ausgenommen, kann das Urteil Ansprüche begründen. Ob sie noch durchsetzbar sind, hängt von der Verjährung ab. Sie beträgt regelmäßig drei Jahre (§ 195 BGB) und beginnt mit dem Schluss des Jahres, in dem der Anspruch entstanden ist (§ 199 Absatz 1 BGB). Für Zahlungen aus dem Jahr 2024 wäre das grundsätzlich das Ende des Jahres 2027. Ausschlussfristen in Ihren Verträgen können deutlich früher greifen. Das lässt sich nur im Einzelfall klären.
Die Frage kommt wieder: Der Mindestlohn liegt seit dem 1. Januar 2026 bei 13,90 Euro und steigt zum 1. Januar 2027 auf 14,60 Euro (§ 1 MiLoV5). Jede Prämie mit Entgeltgrenze, die Sie für das neue Jahr planen, sollte daran gemessen werden.
Was Sie jetzt tun sollten
- Listen Sie die freiwilligen Leistungen der letzten Jahre auf und notieren Sie je Leistung, wer ausgenommen war und mit welcher Begründung.
- Prüfen Sie, ob jede Begründung zum Zweck der Leistung passt. Ausschlüsse, die an den Mindestlohn oder pauschal an die Entgelthöhe anknüpfen, sehen Sie besonders kritisch an.
- Bei früheren Inflationsprämien mit ausgenommenen Gruppen: Verjährung und Ausschlussfristen klären und vorher arbeitsrechtlichen Rat einholen, bevor Sie sich gegenüber Beschäftigten festlegen.
- Halten Sie bei neuen Prämien den Zweck schriftlich fest und bilden Sie die Gruppen daran entlang. Die Beteiligung des Betriebsrats ersetzt diese Prüfung nicht.
Sie haben für Fragen wie diese keine eigene Personalabteilung? HR-Sparring ist die externe Personalleitung für Softwareunternehmen, für 1.850 € im Monat. Und wenn Stellen offen sind: Recruiting für Softwareunternehmen zum Festpreis, 2.650 € im Monat.
Quellen
- Bundesarbeitsgericht, Pressemitteilung Nr. 32/26 vom 30. September 2026: Inflationsausgleichsprämie, Mindestlohnempfänger, Gleichbehandlung (Urteil vom 30. September 2026, 10 AZR 62/26) Quelle (geprüft am 08.10.2026)
- Haufe Personal: Fehlerhafter Ausschluss von Inflationsausgleichsprämie (7. Oktober 2026) Quelle (geprüft am 08.10.2026)
- § 3 Nr. 11c EStG, steuerfreie Inflationsausgleichsprämie Quelle (geprüft am 08.10.2026)
- Fünfte Mindestlohnanpassungsverordnung (MiLoV5), § 1 Quelle (geprüft am 08.10.2026)
- § 195 BGB, regelmäßige Verjährungsfrist Quelle (geprüft am 08.10.2026)
- § 199 BGB, Beginn der regelmäßigen Verjährungsfrist Quelle (geprüft am 08.10.2026)
Weiterlesen
EU-Plattformrichtlinie: Wen die Beweislastumkehr trifft, und wen nicht
Bis zum 2. Dezember 2026 muss die EU-Plattformrichtlinie umgesetzt sein. Die Beschäftigungsvermutung, um die es dabei geht, gilt für Arbeit über digitale Plattformen. Was das für Softwareunternehmen mit Freelancern bedeutet, und was nicht.
Zeiterfassung: Was ein fehlendes System kosten kann
Über die Pflicht zur Arbeitszeiterfassung wird gesprochen, als käme sie erst mit dem neuen Arbeitszeitgesetz. Das ist ein Missverständnis: Sie besteht seit dem Beschluss des Bundesarbeitsgerichts vom 13. September 2022. Der geplante…
Scheinselbstständigkeit: Warum das Thema für IT-Unternehmen gerade wieder hochkommt
Kaum ein Softwareunternehmen arbeitet ohne freie Mitarbeiterinnen und Mitarbeiter. Und kaum eines prüft den sozialversicherungsrechtlichen Status sauber ab, bevor die Zusammenarbeit beginnt. Das Risiko daraus liegt nicht beim…
Wo brennt es bei Ihnen am meisten?
Finden Sie es in einer kostenlosen Potenzialanalyse heraus. Genau 30 Minuten, klare Einschätzung, keine Verpflichtung.

Konsequent digital, kompromisslos h(e)rzlich.
Über 15 Jahre Personalwesen, Verantwortung für Strukturen mit 120+ Mitarbeitenden. Sie kennt Strategie und operative Realität wachsender Unternehmen gleichermaßen.